Bewijzen dat een huis onbewoonbaar is bij de belastingadministratie is niet alleen een kwestie van een brief sturen. De eigenaar moet een dossier samenstellen dat een materieel onvermogen om de woning te bewonen aantoont, en niet slechts een ongemak of een comfortverbetering. Artikel 1389 van de Algemene Belastingwet voorziet in een belastingvermindering onder strikte voorwaarden, maar de bewijslast ligt volledig bij de belastingbetaler.
Artikel 1389 van de CGI: wat de tekst echt van de eigenaar vereist
Het systeem van belastingvermindering is gebaseerd op twee cumulatieve voorwaarden die veel eigenaren onderschatten. De leegstand van de woning moet minstens drie opeenvolgende maanden duren en betrekking hebben op het gehele pand (of op een deel dat afzonderlijk kan worden verhuurd). De eenvoudige afwezigheid van een huurder of het uitvoeren van werkzaamheden is niet voldoende.
Het beslissende punt ligt in de formulering van de tekst: de leegstand moet onafhankelijk zijn van de wil van de eigenaar. Een pand dat leegstaat uit keuze, in afwachting van verkoop of van comfortverbeteringen, voldoet niet aan dit criterium. De administratie maakt duidelijk onderscheid tussen comfortrenovatie (nieuwe tegels, schilderwerk, uitgeruste keuken) en het materieel onvermogen om te wonen.
Om dieper in te gaan op het juridische kader en de concrete stappen van de procedure, kunt u meer te weten komen op Public Immo voordat u uw dossier samenstelt.
Onbewoonbaar of gewoon ongemakkelijk: het onderscheid dat het dossier doet kantelen
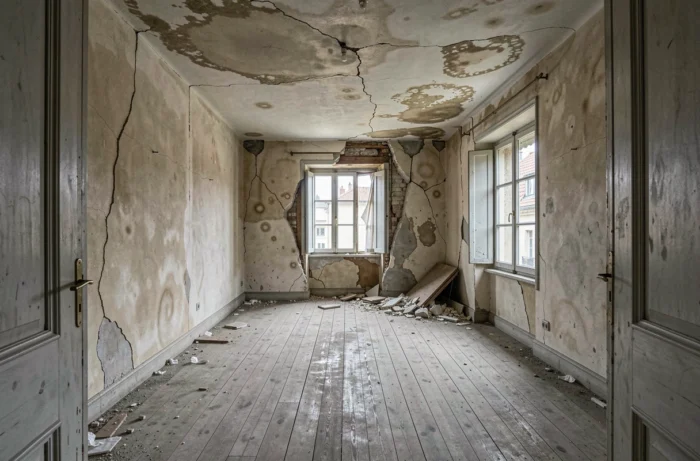
De belastingadministratie past een technische leeswijzer toe. Ze zoekt naar objectieve elementen die de woning ongeschikt maken voor bewoning, niet naar tijdelijke ongemakken. Het verschil tussen een toegekende belastingvermindering en een weigering ligt vaak in de aard van de geleverde bewijzen.
De situaties die als onbewoonbaar worden erkend, omvatten:
- De totale afwezigheid van een drinkwatervoorziening of elektriciteit, gedocumenteerd door een verklaring van de leverancier of een proces-verbaal van een gerechtsdeurwaarder
- Erkende structurele risico’s (instortende vloeren, aangetaste draagconstructies, gebarsten dragende muren) bevestigd door een rapport van een bouwexpert
- Een gemeentelijke ongeschiktheids- of gevaarverklaring, die het sterkste bewijs vormt omdat het van een openbare autoriteit komt
- De volledige verwijdering van sanitaire voorzieningen of het verwarmingssysteem, waardoor de woning niet voldoet aan de minimale normen voor bewoning
Daarentegen bewijst een offerte voor renovatie van een badkamer of het installeren van een nieuwe ketel niet de onbewoonbaarheid. De administratie beoordeelt of de woning fysiek kan worden bewoond, niet of deze voldoet aan de huidige comfortnormen.
Verklaring van een onbewoonbaar goed op impots.gouv.fr: het werkelijke traject
De procedure verloopt via de dienst “Onroerend goed” van de persoonlijke ruimte op impots.gouv.fr. De eigenaar moet de betreffende ruimte selecteren, op “verklaring van bezetting” klikken en vervolgens de reden voor de leegstand opgeven. Onder de aangeboden opties komt de categorie “onbewoonbaar goed (ongeschikte woning)” overeen met de hier behandelde zaak.
Het traject vraagt om de datum van het begin van de leegstand in te vullen. Deze datum is bepalend omdat deze als startpunt dient voor de berekening van de leegstandperiode. De belastingvermindering is evenredig aan de duur van de leegstand, berekend vanaf de eerste dag van de maand volgend op de maand waarin de leegstand begon.
Een regelmatig terugkerend punt van wrijving in de reacties van eigenaren is: de interface maakt niet altijd duidelijk onderscheid tussen “leeg” en “onbewoonbaar”. Sommige diensten van de belasting voor particulieren (SIP) adviseren om het goed als leeg te verklaren en vervolgens de bewijsstukken van onbewoonbaarheid via beveiligde berichten te voegen. De ervaringen op dit punt verschillen afhankelijk van de centra voor openbare financiën, wat een direct contact met de SIP waarvan het goed afhankelijk is, nuttig maakt.
Bewijsstukken te overleggen: een dossier samenstellen dat de administratie niet kan weigeren
Het dossier moet een reeks samenhangende bewijzen opstellen. Een enkel isolerend document overtuigt zelden. De combinatie van verschillende technische en administratieve elementen versterkt de aanvraag.
- Gedateerde foto’s die de staat van de woning tonen (waterschade, afwezigheid van vloeren, verwijderde installaties), met vermelding van de datum van de opname in de metadata
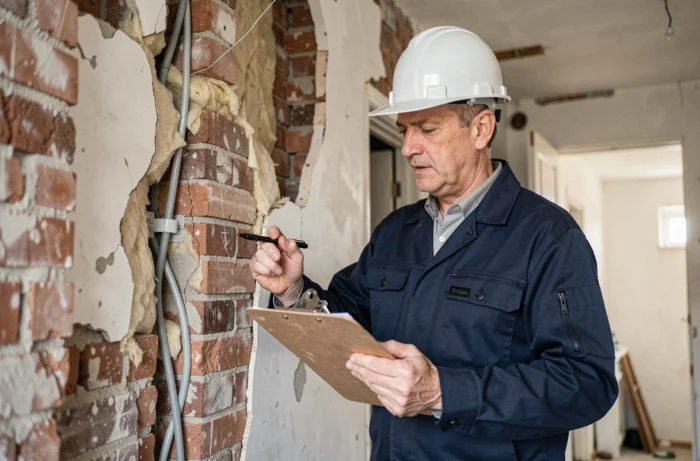
- Een rapport van een bouwexpert of architect die de gebreken beschrijft en concludeert dat het onmogelijk is om de woning in de huidige staat te bewonen
- Een verklaring van de verzekeraar in geval van schade (brand, overstroming, natuurramp) waarin de aard en omvang van de schade wordt gespecificeerd
- Een ongeschiktheids- of gevaarverklaring uitgegeven door de gemeente of prefectuur
- De brieven van beëindiging of opschorting van energie- en watercontracten, die de feitelijke leegstand bevestigen
Een gemeentelijke ongeschiktheidsverklaring blijft het moeilijkste bewijs om te betwisten voor de administratie. Wanneer deze bestaat, leidt het dossier voor belastingvermindering in de grote meerderheid van de gevallen tot succes.
Onroerende voorheffing, belasting op leegstaande woningen: de fiscale mechanismen zijn niet hetzelfde
De belastingvermindering op onroerende voorheffing voorzien in artikel 1389 van de CGI en de belastingen op leegstaande woningen (TLV of THLV) volgen verschillende logica’s. De TLV is van toepassing in gemeenten die zich in een continu verstedelijkingsgebied van meer dan 50.000 inwoners bevinden. De THLV kan betrekking hebben op andere gemeenten die deze hebben ingesteld via een besluit.
Een woning die als onbewoonbaar wordt erkend, kan aan de onroerende voorheffing ontsnappen via een belastingvermindering, maar de TLV of de THLV wordt niet automatisch opgeheven. De eigenaar moet controleren of zijn goed onder de reikwijdte van deze belastingen valt en, indien nodig, afzonderlijk betwisten door aan te tonen dat de leegstand het gevolg is van een onmogelijkheid om te wonen en niet van een keuze om te behouden.
De agent van de SIP kan om een huisbezoek vragen om de werkelijke staat van de woning te beoordelen. Dit bezoek is niet systematisch, maar vindt plaats wanneer het documentatiedossier enige twijfel laat bestaan. De eigenaar doet er goed aan om de woning in de verklaarde staat te behouden tot de sluiting van de procedure, om te voorkomen dat zijn aanvraag opnieuw wordt geclassificeerd.
De belastingvermindering is nooit retroactief voor meer dan het lopende jaar en het voorgaande jaar. Een eigenaar die zijn rechten te laat ontdekt, verliest het voordeel van de voorgaande jaren. Het indienen van de aanvraag vanaf het eerste kwartaal van leegstand blijft de veiligste strategie om de volledige belastingvermindering te behouden.


