Probar que una casa es inhabitable ante la administración fiscal no se limita a enviar una carta. El propietario debe constituir un expediente que demuestre una imposibilidad material de ocupar la vivienda, y no una simple molestia o una obra de confort. El artículo 1389 del Código General de Impuestos prevé una reducción del impuesto sobre bienes inmuebles bajo condiciones estrictas, pero la carga de la prueba recae completamente en el contribuyente.
Artículo 1389 del CGI: lo que realmente exige el texto al propietario
El mecanismo de reducción se basa en dos condiciones acumulativas que muchos propietarios subestiman. La vacante de la vivienda debe durar al menos tres meses consecutivos y afectar a la totalidad del bien (o a una parte susceptible de alquiler separado). La simple ausencia de inquilino o la realización de obras no son suficientes.
El punto decisivo radica en la formulación del texto: la vacante debe ser independiente de la voluntad del propietario. Un bien dejado vacío por elección, a la espera de venta o de obras de mejora, no cumple con este criterio. La administración distingue claramente la renovación de confort (nuevo azulejo, pintura, cocina equipada) de la imposibilidad material de habitar.
Para profundizar en el marco jurídico y los pasos concretos del procedimiento, puede saber más en Public Immo antes de constituir su expediente.
Inhabitable o simplemente incómodo: la distinción que hace caer el expediente
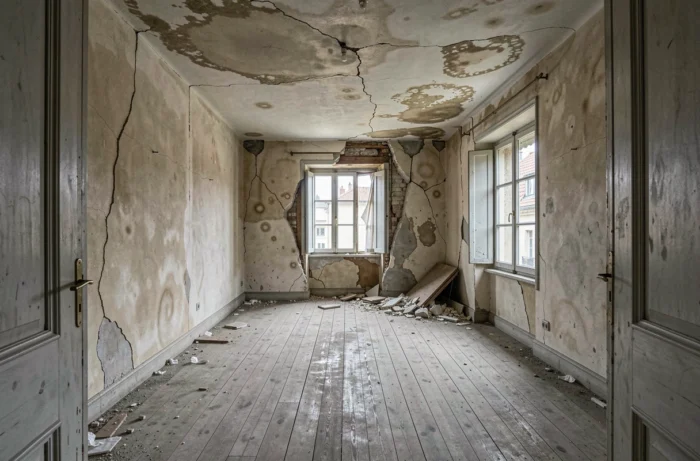
La administración fiscal aplica una cuadrícula de lectura técnica. Busca elementos objetivos que hagan la vivienda impropia para la habitabilidad, no molestias temporales. La diferencia entre una reducción concedida y un rechazo a menudo depende de la naturaleza de las pruebas proporcionadas.
Las situaciones reconocidas como relevantes para la inhabitabilidad incluyen:
- La ausencia total de red de agua potable o electricidad, documentada por un certificado del proveedor o un informe de un notario
- Riesgos estructurales comprobados (suelo colapsado, estructura comprometida, paredes portantes agrietadas) confirmados por un informe de un experto en construcción
- Una orden de insalubridad o de peligro, que constituye la prueba más sólida ya que proviene de una autoridad pública
- La eliminación completa de los servicios sanitarios o del sistema de calefacción, haciendo que la vivienda no cumpla con las normas mínimas de habitabilidad
En cambio, un presupuesto de renovación para rehacer un baño o instalar una nueva caldera no demuestra la inhabitabilidad. La administración evalúa si la vivienda puede ser ocupada físicamente, no si cumple con los estándares de confort actuales.
Declaración de un bien inhabitable en impots.gouv.fr: el recorrido real
El procedimiento pasa por el servicio “Bienes inmuebles” del espacio personal en impots.gouv.fr. El propietario debe seleccionar el local correspondiente, hacer clic en “declaración de ocupación”, y luego indicar el motivo de la vacante. Entre las opciones propuestas, la categoría “local inhabitable (vivienda insalubre)” corresponde al caso tratado aquí.
El proceso requiere informar la fecha de inicio de la desocupación. Esta fecha es determinante ya que sirve como punto de partida para el cálculo del período de vacante. La reducción es proporcional a la duración de la desocupación, calculada a partir del primer día del mes siguiente al que comenzó la vacante.
Un punto de fricción vuelve regularmente en los comentarios de los propietarios: la interfaz no siempre distingue claramente entre “vacante” e “inhabitable”. Algunos servicios de impuestos de particulares (SIP) aconsejan declarar el bien como vacante y luego adjuntar los justificantes de inhabitabilidad por mensajería segura. Las respuestas en el terreno varían sobre este punto según los centros de finanzas públicas, lo que hace útil un contacto directo con el SIP del que depende el bien.
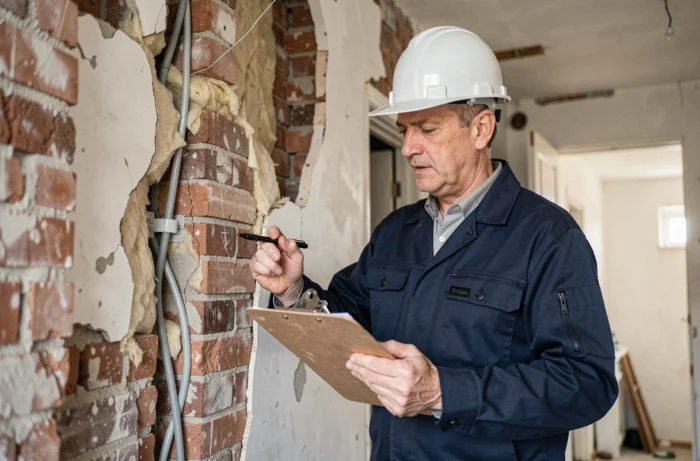
Documentos justificativos a proporcionar: constituir un expediente que la administración no pueda rechazar
El expediente debe establecer un conjunto de pruebas concordantes. Un solo documento aislado rara vez convence. La combinación de varios elementos técnicos y administrativos refuerza la solicitud.
- Fotografías fechadas que muestren el estado del lugar (daños por agua, ausencia de suelo, instalaciones arrancadas), con indicación de la fecha de la toma de vista en los metadatos
- Un informe de un experto en construcción o de un arquitecto describiendo los desórdenes y concluyendo en la imposibilidad de habitar la vivienda en su estado
- Un certificado del asegurador en caso de siniestro (incendio, inundación, desastre natural) especificando la naturaleza y el alcance de los daños
- Una orden de insalubridad o de peligro emitida por el ayuntamiento o la prefectura
- Cartas de cancelación o suspensión de los contratos de energía y agua, que corroboren la vacante efectiva
Una orden de insalubridad sigue siendo el documento más difícil de impugnar para la administración. Cuando existe, el expediente de reducción concluye en la gran mayoría de los casos.
Impuesto sobre bienes inmuebles, impuesto sobre viviendas vacantes: los mecanismos fiscales no se confunden
La reducción del impuesto sobre bienes inmuebles prevista por el artículo 1389 del CGI y los impuestos sobre viviendas vacantes (TLV o THLV) obedecen a lógicas distintas. La TLV se aplica en las comunas situadas en zona de urbanización continua de más de 50,000 habitantes. La THLV puede afectar a otras comunas que la han instituido por deliberación.
Una vivienda reconocida como inhabitable puede escapar al impuesto sobre bienes inmuebles a través de una reducción, pero la TLV o la THLV no se elimina automáticamente por ello. El propietario debe verificar si su bien entra en el ámbito de aplicación de estos impuestos y, en su caso, impugnar por separado demostrando que la vacante resulta de una imposibilidad de habitar y no de una elección de retención.
El agente del SIP puede solicitar una visita al lugar para evaluar el estado real de la vivienda. Esta visita no es sistemática, pero se lleva a cabo cuando el expediente documental deja subsistir una duda. El propietario tiene interés en mantener la vivienda en el estado declarado hasta el cierre de la instrucción, bajo pena de ver su solicitud reclasificada.
La reducción nunca es retroactiva más allá del año en curso y del año anterior. Un propietario que descubre tardíamente sus derechos pierde el beneficio de los años anteriores. Presentar la solicitud desde el primer trimestre de vacante sigue siendo la estrategia más segura para preservar la totalidad de la reducción.


