Prouver qu’une maison est inhabitable auprès de l’administration fiscale ne se résume pas à envoyer un courrier. Le propriétaire doit constituer un dossier qui démontre une impossibilité matérielle d’occuper le logement, et non une simple gêne ou un chantier de confort. L’article 1389 du Code général des impôts prévoit un dégrèvement de taxe foncière sous conditions strictes, mais la charge de la preuve repose entièrement sur le contribuable.
Article 1389 du CGI : ce que le texte exige vraiment du propriétaire
Le dispositif de dégrèvement repose sur deux conditions cumulatives que beaucoup de propriétaires sous-estiment. La vacance du logement doit durer au moins trois mois consécutifs et porter sur la totalité du bien (ou sur une partie susceptible de location séparée). La simple absence de locataire ou la réalisation de travaux ne suffit pas.
Le point décisif tient dans la formulation du texte : la vacance doit être indépendante de la volonté du propriétaire. Un bien laissé vide par choix, en attente de vente ou de travaux d’agrément, ne remplit pas ce critère. L’administration distingue clairement la rénovation de confort (nouveau carrelage, peinture, cuisine équipée) de l’impossibilité matérielle d’habiter.
Pour approfondir le cadre juridique et les étapes concrètes de la procédure, vous pouvez en savoir plus sur Public Immo avant de constituer votre dossier.
Inhabitable ou simplement inconfortable : la distinction qui fait basculer le dossier
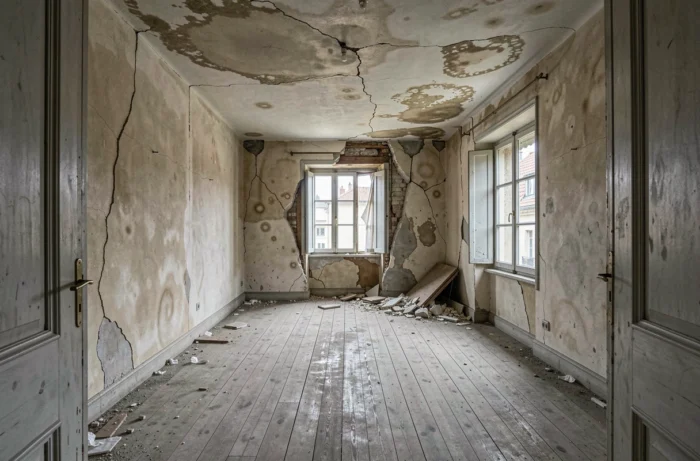
L’administration fiscale applique une grille de lecture technique. Elle cherche des éléments objectifs qui rendent le logement impropre à l’habitation, pas des désagréments temporaires. La différence entre un dégrèvement accordé et un refus tient souvent à la nature des preuves fournies.
Les situations reconnues comme relevant de l’inhabitabilité incluent :
- L’absence totale de réseau d’eau potable ou d’électricité, documentée par une attestation du fournisseur ou un constat d’huissier
- Des risques structurels avérés (plancher effondré, charpente compromise, murs porteurs fissurés) attestés par un rapport d’expert en bâtiment
- Un arrêté préfectoral d’insalubrité ou de péril, qui constitue la preuve la plus solide car il émane d’une autorité publique
- La suppression complète des sanitaires ou du système de chauffage, rendant le logement non conforme aux normes minimales d’habitabilité
En revanche, un devis de rénovation pour refaire une salle de bains ou installer une nouvelle chaudière ne démontre pas l’inhabitabilité. L’administration évalue si le logement peut physiquement être occupé, pas s’il correspond aux standards de confort actuels.
Déclaration d’un bien inhabitable sur impots.gouv.fr : le parcours réel
La procédure passe par le service « Biens immobiliers » de l’espace personnel sur impots.gouv.fr. Le propriétaire doit sélectionner le local concerné, cliquer sur « déclaration d’occupation », puis indiquer le motif de la vacance. Parmi les options proposées, la catégorie « local inhabitable (logement insalubre) » correspond au cas traité ici.
Le parcours demande de renseigner la date de début de l’inoccupation. Cette date est déterminante car elle sert de point de départ au calcul de la période de vacance. Le dégrèvement est proportionnel à la durée d’inoccupation, calculé à partir du premier jour du mois suivant celui où la vacance a commencé.
Un point de friction revient régulièrement dans les retours de propriétaires : l’interface ne distingue pas toujours clairement « vacant » et « inhabitable ». Certains services des impôts des particuliers (SIP) conseillent de déclarer le bien comme vacant, puis de joindre les justificatifs d’inhabitabilité par messagerie sécurisée. Les retours terrain divergent sur ce point selon les centres des finances publiques, ce qui rend utile un contact direct avec le SIP dont dépend le bien.
Pièces justificatives à fournir : constituer un dossier que l’administration ne peut pas refuser
Le dossier doit établir un faisceau de preuves concordantes. Un seul document isolé convainc rarement. La combinaison de plusieurs éléments techniques et administratifs renforce la demande.
- Des photographies datées montrant l’état des lieux (dégâts des eaux, absence de plancher, installations arrachées), avec indication de la date de prise de vue dans les métadonnées
- Un rapport d’expert en bâtiment ou d’un architecte décrivant les désordres et concluant à l’impossibilité d’habiter le logement en l’état
- Une attestation de l’assureur en cas de sinistre (incendie, inondation, catastrophe naturelle) précisant la nature et l’étendue des dommages
- Un arrêté d’insalubrité ou de péril émis par la mairie ou la préfecture
- Les courriers de résiliation ou de suspension des contrats d’énergie et d’eau, qui corroborent la vacance effective
Un arrêté préfectoral d’insalubrité reste la pièce la plus difficile à contester pour l’administration. Quand il existe, le dossier de dégrèvement aboutit dans la grande majorité des cas.
Taxe foncière, taxe sur les logements vacants : les mécanismes fiscaux ne se confondent pas
Le dégrèvement de taxe foncière prévu par l’article 1389 du CGI et les taxes sur les logements vacants (TLV ou THLV) obéissent à des logiques distinctes. La TLV s’applique dans les communes situées en zone d’urbanisation continue de plus de 50 000 habitants. La THLV peut concerner d’autres communes qui l’ont instituée par délibération.
Un logement reconnu inhabitable peut échapper à la taxe foncière via un dégrèvement, mais la TLV ou la THLV n’est pas automatiquement supprimée pour autant. Le propriétaire doit vérifier si son bien entre dans le champ d’application de ces taxes et, le cas échéant, contester séparément en démontrant que la vacance résulte d’une impossibilité d’habiter et non d’un choix de rétention.
L’agent du SIP peut demander une visite sur place pour évaluer l’état réel du logement. Cette visite n’est pas systématique, mais elle intervient lorsque le dossier documentaire laisse subsister un doute. Le propriétaire a intérêt à conserver le logement dans l’état déclaré jusqu’à la clôture de l’instruction, sous peine de voir sa demande requalifiée.
Le dégrèvement n’est jamais rétroactif au-delà de l’année en cours et de l’année précédente. Un propriétaire qui découvre tardivement ses droits perd le bénéfice des années antérieures. Déposer la demande dès le premier trimestre de vacance reste la stratégie la plus sûre pour préserver l’intégralité du dégrèvement.


