Dimostrare che una casa è inabitabile presso l’amministrazione fiscale non si riduce a inviare una lettera. Il proprietario deve costituire un fascicolo che dimostri un’impossibilità materiale di occupare l’alloggio, e non una semplice disagio o un cantiere di comfort. L’articolo 1389 del Codice generale delle imposte prevede una riduzione della tassa fondiaria a condizioni rigorose, ma l’onere della prova ricade interamente sul contribuente.
Articolo 1389 del CGI: ciò che il testo richiede realmente al proprietario
Il dispositivo di riduzione si basa su due condizioni cumulative che molti proprietari sottovalutano. L’assenza dell’alloggio deve durare almeno tre mesi consecutivi e riguardare l’intero bene (o una parte suscettibile di affitto separato). La semplice assenza di un inquilino o la realizzazione di lavori non è sufficiente.
Il punto decisivo risiede nella formulazione del testo: l’assenza deve essere indipendente dalla volontà del proprietario. Un bene lasciato vuoto per scelta, in attesa di vendita o di lavori di abbellimento, non soddisfa questo criterio. L’amministrazione distingue chiaramente la ristrutturazione di comfort (nuovo pavimento, pittura, cucina attrezzata) dall’impossibilità materiale di abitare.
Per approfondire il quadro giuridico e i passaggi concreti della procedura, puoi scoprire di più su Public Immo prima di costituire il tuo fascicolo.
Inabitabile o semplicemente scomodo: la distinzione che fa pendere il fascicolo
L’amministrazione fiscale applica una griglia di lettura tecnica. Cerca elementi oggettivi che rendano l’alloggio inadeguato all’abitazione, non disagi temporanei. La differenza tra una riduzione concessa e un rifiuto dipende spesso dalla natura delle prove fornite.
Le situazioni riconosciute come inabitabili includono:
- L’assenza totale di rete di acqua potabile o di elettricità, documentata da un’attestazione del fornitore o un verbale di un ufficiale giudiziario
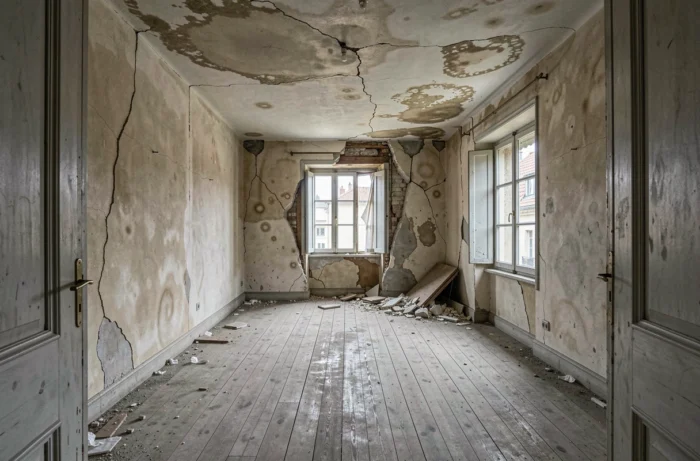
- Rischi strutturali accertati (pavimento crollato, struttura compromessa, muri portanti crepati) attestati da una relazione di un esperto in edilizia
- Un’ordinanza prefettizia di insalubrità o di pericolo, che costituisce la prova più solida poiché proviene da un’autorità pubblica
- La completa eliminazione dei servizi igienici o del sistema di riscaldamento, rendendo l’alloggio non conforme agli standard minimi di abitabilità
Al contrario, un preventivo di ristrutturazione per rifare un bagno o installare una nuova caldaia non dimostra l’inabitabilità. L’amministrazione valuta se l’alloggio può fisicamente essere occupato, non se corrisponde agli standard di comfort attuali.
Dichiarazione di un bene inabitabile su impots.gouv.fr: il percorso reale
La procedura passa attraverso il servizio “Beni immobili” dello spazio personale su impots.gouv.fr. Il proprietario deve selezionare il locale interessato, cliccare su “dichiarazione di occupazione”, poi indicare il motivo dell’assenza. Tra le opzioni proposte, la categoria “locale inabitabile (alloggio insalubre)” corrisponde al caso trattato qui.
Il percorso richiede di indicare la data di inizio dell’inoccupazione. Questa data è determinante poiché serve come punto di partenza per il calcolo del periodo di assenza. La riduzione è proporzionale alla durata di inoccupazione, calcolata a partire dal primo giorno del mese successivo a quello in cui è iniziata l’assenza.
Un punto di attrito torna regolarmente nei feedback dei proprietari: l’interfaccia non distingue sempre chiaramente “vacante” e “inabitabile”. Alcuni servizi delle imposte sui redditi delle persone fisiche (SIP) consigliano di dichiarare il bene come vacante, per poi allegare i giustificativi di inabitabilità tramite messaggistica sicura. I feedback sul campo divergono su questo punto a seconda dei centri delle finanze pubbliche, il che rende utile un contatto diretto con il SIP di competenza.
Documenti giustificativi da fornire: costituire un fascicolo che l’amministrazione non può rifiutare
Il fascicolo deve stabilire un insieme di prove concordanti. Un solo documento isolato raramente convince. La combinazione di più elementi tecnici e amministrativi rafforza la richiesta.
- Fotografie datate che mostrano lo stato dei luoghi (danni da acqua, assenza di pavimento, impianti strappati), con indicazione della data di scatto nei metadati
- Una relazione di un esperto in edilizia o di un architetto che descrive i disordini e conclude sull’impossibilità di abitare l’alloggio nello stato attuale
- Un’attestazione dell’assicuratore in caso di sinistro (incendio, allagamento, calamità naturale) che precisa la natura e l’estensione dei danni
- Un’ordinanza di insalubrità o di pericolo emessa dal comune o dalla prefettura
- Le lettere di cessazione o sospensione dei contratti di energia e acqua, che corroborano l’effettiva assenza
Un’ordinanza prefettizia di insalubrità rimane il documento più difficile da contestare per l’amministrazione. Quando esiste, il fascicolo di riduzione si conclude nella grande maggioranza dei casi.
Tassa fondiaria, tassa sugli alloggi vacanti: i meccanismi fiscali non si confondono
La riduzione della tassa fondiaria prevista dall’articolo 1389 del CGI e le tasse sugli alloggi vacanti (TLV o THLV) obbediscono a logiche distinte. La TLV si applica nei comuni situati in zona di urbanizzazione continua con più di 50.000 abitanti. La THLV può riguardare altri comuni che l’hanno istituita tramite delibera.
Un alloggio riconosciuto inabitabile può sfuggire alla tassa fondiaria tramite una riduzione, ma la TLV o la THLV non viene automaticamente eliminata per questo. Il proprietario deve verificare se il suo bene rientra nel campo di applicazione di queste tasse e, se del caso, contestare separatamente dimostrando che l’assenza deriva da un’impossibilità di abitare e non da una scelta di ritenzione.
L’agente del SIP può richiedere una visita sul posto per valutare lo stato reale dell’alloggio. Questa visita non è sistematica, ma interviene quando il fascicolo documentale lascia persistere un dubbio. Il proprietario ha interesse a mantenere l’alloggio nello stato dichiarato fino alla chiusura dell’istruttoria, pena la riformulazione della sua richiesta.
La riduzione non è mai retroattiva oltre l’anno in corso e l’anno precedente. Un proprietario che scopre tardivamente i propri diritti perde il beneficio degli anni precedenti. Presentare la richiesta già nel primo trimestre di assenza rimane la strategia più sicura per preservare l’integrità della riduzione.


