Nachzuweisen, dass ein Haus unbewohnbar ist, beschränkt sich nicht darauf, einen Brief an die Finanzbehörde zu senden. Der Eigentümer muss ein Dossier erstellen, das eine materielle Unmöglichkeit belegt, die Wohnung zu bewohnen, und nicht nur eine einfache Unannehmlichkeit oder eine Komfortbaustelle. Artikel 1389 des allgemeinen Steuergesetzbuchs sieht unter strengen Bedingungen eine Steuererleichterung bei der Grundsteuer vor, aber die Beweislast liegt vollständig beim Steuerpflichtigen.
Artikel 1389 des CGI: Was der Text wirklich vom Eigentümer verlangt
Die Regelung zur Steuererleichterung beruht auf zwei kumulativen Bedingungen, die viele Eigentümer unterschätzen. Die Leerstandszeit der Wohnung muss mindestens drei aufeinanderfolgende Monate betragen und sich auf das gesamte Objekt (oder auf einen Teil, der separat vermietet werden kann) beziehen. Die bloße Abwesenheit eines Mieters oder die Durchführung von Arbeiten reicht nicht aus.
Der entscheidende Punkt liegt in der Formulierung des Textes: Der Leerstand muss unabhängig vom Willen des Eigentümers sein. Ein Objekt, das aus Wahl leer steht, in Erwartung eines Verkaufs oder von Schönheitsarbeiten, erfüllt dieses Kriterium nicht. Die Verwaltung unterscheidet klar zwischen Komfortrenovierungen (neue Fliesen, Anstrich, Einbauküche) und der materiellen Unmöglichkeit zu wohnen.
Um den rechtlichen Rahmen und die konkreten Schritte des Verfahrens zu vertiefen, können Sie mehr auf Public Immo erfahren, bevor Sie Ihr Dossier erstellen.
Unbewohnbar oder einfach unbequem: die Unterscheidung, die den Fall kippt
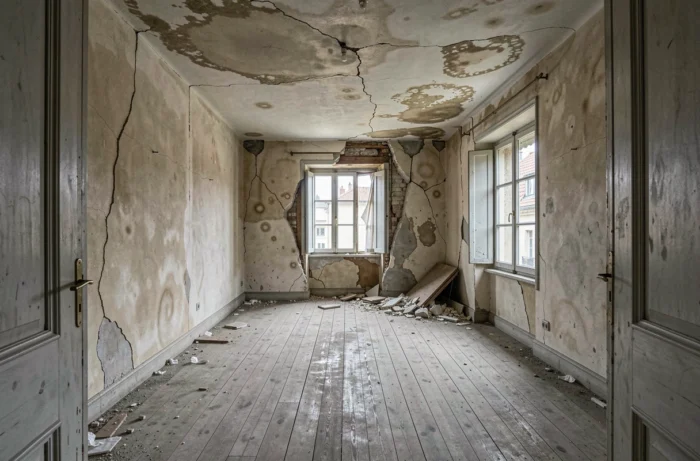
Die Finanzbehörde wendet eine technische Lesart an. Sie sucht nach objektiven Elementen, die die Wohnung unbewohnbar machen, nicht nach vorübergehenden Unannehmlichkeiten. Der Unterschied zwischen einer gewährten Steuererleichterung und einer Ablehnung liegt oft in der Art der vorgelegten Beweise.
Die als unbewohnbar anerkannten Situationen umfassen:
- Die vollständige Abwesenheit von Trinkwasser- oder Stromanschlüssen, dokumentiert durch eine Bescheinigung des Anbieters oder ein Protokoll eines Gerichtsvollziehers
- Nachgewiesene strukturelle Risiken (eingestürzter Boden, gefährdete Dachkonstruktion, rissige tragende Wände), belegt durch einen Bericht eines Bauexperten
- Eine behördliche Verfügung über Unbewohnbarkeit oder Gefährdung, die den stärksten Beweis darstellt, da sie von einer öffentlichen Behörde stammt
- Die vollständige Streichung der sanitären Einrichtungen oder der Heizungsanlage, wodurch die Wohnung nicht den minimalen Wohnstandards entspricht
Ein Kostenvoranschlag für die Renovierung eines Badezimmers oder die Installation eines neuen Heizkessels beweist hingegen nicht die Unbewohnbarkeit. Die Verwaltung bewertet, ob die Wohnung physisch bewohnt werden kann, nicht ob sie den aktuellen Komfortstandards entspricht.
Erklärung eines unbewohnbaren Objekts auf impots.gouv.fr: der tatsächliche Ablauf
Das Verfahren erfolgt über den Dienst “Immobilien” im persönlichen Bereich auf impots.gouv.fr. Der Eigentümer muss den betreffenden Raum auswählen, auf “Erklärung des Leerstands” klicken und dann den Grund für den Leerstand angeben. Unter den angebotenen Optionen entspricht die Kategorie “unbewohnbarer Raum (unbewohnbare Wohnung)” dem hier behandelten Fall.
Der Ablauf erfordert die Angabe des Datums des Beginns der Unbewohnbarkeit. Dieses Datum ist entscheidend, da es als Ausgangspunkt für die Berechnung der Leerstandszeit dient. Die Steuererleichterung ist proportional zur Dauer der Unbewohnbarkeit, berechnet ab dem ersten Tag des Monats nach dem Monat, in dem der Leerstand begonnen hat.
Ein häufiges Problem, das in den Rückmeldungen von Eigentümern auftaucht: Die Schnittstelle unterscheidet nicht immer klar zwischen “leer” und “unbewohnbar”. Einige Dienste der Finanzbehörden für Privatpersonen (SIP) raten, das Objekt als leer zu deklarieren und dann die Nachweise für die Unbewohnbarkeit über einen sicheren Nachrichtendienst beizufügen. Die Rückmeldungen vor Ort variieren in diesem Punkt je nach den Finanzzentren, was einen direkten Kontakt mit dem zuständigen SIP für das Objekt sinnvoll macht.
Nachweisdokumente: ein Dossier erstellen, das die Verwaltung nicht ablehnen kann
Das Dossier muss eine Reihe übereinstimmender Beweise liefern. Ein einzelnes isoliertes Dokument überzeugt selten. Die Kombination mehrerer technischer und administrativer Elemente stärkt den Antrag.
- Datierte Fotografien, die den Zustand der Räumlichkeiten zeigen (Wasserschäden, Abwesenheit von Böden, herausgerissene Installationen), mit Angabe des Aufnahmedatums in den Metadaten
- Ein Bericht eines Bauexperten oder eines Architekten, der die Mängel beschreibt und zu dem Schluss kommt, dass die Wohnung in ihrem aktuellen Zustand unbewohnbar ist
- Eine Bescheinigung des Versicherers im Falle eines Schadens (Brand, Überschwemmung, Naturkatastrophe), die die Art und das Ausmaß der Schäden angibt
- Eine Verfügung über Unbewohnbarkeit oder Gefährdung, die von der Gemeinde oder der Präfektur ausgestellt wurde
- Die Kündigungs- oder Aussetzungsbriefe der Energie- und Wasserverträge, die den tatsächlichen Leerstand belegen
Eine behördliche Verfügung über Unbewohnbarkeit bleibt das Dokument, das die Verwaltung am schwersten anfechten kann. Wenn sie existiert, führt das Dossier zur Steuererleichterung in der überwiegenden Mehrheit der Fälle.
Grundsteuer, Steuer auf leerstehende Wohnungen: die steuerlichen Mechanismen sind nicht identisch
Die Steuererleichterung bei der Grundsteuer gemäß Artikel 1389 des CGI und die Steuern auf leerstehende Wohnungen (TLV oder THLV) folgen unterschiedlichen Logiken. Die TLV gilt in Gemeinden, die in einem kontinuierlichen Urbanisierungsgebiet mit mehr als 50.000 Einwohnern liegen. Die THLV kann auch andere Gemeinden betreffen, die sie durch Beschluss eingeführt haben.
Eine als unbewohnbar anerkannte Wohnung kann von der Grundsteuer durch eine Steuererleichterung befreit werden, aber die TLV oder die THLV wird nicht automatisch aufgehoben. Der Eigentümer muss überprüfen, ob sein Objekt unter den Anwendungsbereich dieser Steuern fällt und gegebenenfalls separat anfechten, indem er nachweist, dass der Leerstand auf einer Unmöglichkeit zu wohnen und nicht auf einer Entscheidung zur Zurückhaltung beruht.
Der Agent des SIP kann eine Vor-Ort-Besichtigung anfordern, um den tatsächlichen Zustand der Wohnung zu bewerten. Diese Besichtigung ist nicht systematisch, erfolgt jedoch, wenn das Dokumentationsdossier Zweifel aufwirft. Der Eigentümer sollte das Objekt bis zum Abschluss des Verfahrens im angegebenen Zustand belassen, um zu vermeiden, dass sein Antrag umqualifiziert wird.
Die Steuererleichterung ist niemals rückwirkend über das laufende Jahr und das vorhergehende Jahr hinaus. Ein Eigentümer, der seine Rechte zu spät entdeckt, verliert den Anspruch auf die vorhergehenden Jahre. Die Antragstellung bereits im ersten Leerstandsquartal bleibt die sicherste Strategie, um die vollständige Steuererleichterung zu sichern.


