Provar que uma casa é inabitável perante a administração fiscal não se resume a enviar uma carta. O proprietário deve constituir um dossiê que demonstre uma impossibilidade material de ocupar o imóvel, e não uma simples inconveniência ou uma obra de conforto. O artigo 1389 do Código Geral dos Impostos prevê uma isenção de imposto sobre a propriedade sob condições estritas, mas o ônus da prova recai inteiramente sobre o contribuinte.
Artigo 1389 do CGI: o que o texto realmente exige do proprietário
O dispositivo de isenção baseia-se em duas condições cumulativas que muitos proprietários subestimam. A vacância do imóvel deve durar pelo menos três meses consecutivos e abranger a totalidade do bem (ou uma parte suscetível de locação separada). A simples ausência de inquilino ou a realização de obras não é suficiente.
O ponto decisivo está na formulação do texto: a vacância deve ser independente da vontade do proprietário. Um imóvel deixado vazio por escolha, à espera de venda ou de obras de melhoria, não atende a esse critério. A administração distingue claramente a renovação de conforto (novo piso, pintura, cozinha equipada) da impossibilidade material de habitar.
Para aprofundar o quadro jurídico e as etapas concretas do procedimento, você pode saber mais no Public Immo antes de constituir seu dossiê.
Inabitável ou simplesmente desconfortável: a distinção que muda o dossiê
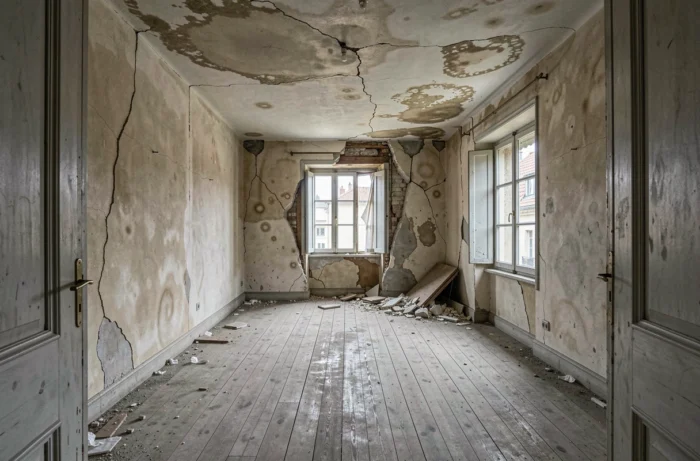
A administração fiscal aplica uma grade de leitura técnica. Ela busca elementos objetivos que tornem o imóvel impróprio para habitação, não desconfortos temporários. A diferença entre uma isenção concedida e uma negativa muitas vezes reside na natureza das provas apresentadas.
As situações reconhecidas como referentes à inabitabilidade incluem:
- A ausência total de rede de água potável ou de eletricidade, documentada por uma declaração do fornecedor ou um laudo de oficial de justiça
- Riscos estruturais comprovados (piso desabado, estrutura comprometida, paredes portantes fissuradas) atestados por um relatório de perito em construção
- Um decreto de insalubridade ou de perigo, que constitui a prova mais sólida, pois emana de uma autoridade pública
- A supressão completa dos sanitários ou do sistema de aquecimento, tornando o imóvel não conforme às normas mínimas de habitabilidade
Por outro lado, um orçamento de reforma para refazer um banheiro ou instalar uma nova caldeira não demonstra a inabitabilidade. A administração avalia se o imóvel pode fisicamente ser ocupado, não se ele corresponde aos padrões de conforto atuais.
Declaração de um imóvel inabitável em impots.gouv.fr: o percurso real
O procedimento passa pelo serviço “Bens Imóveis” do espaço pessoal em impots.gouv.fr. O proprietário deve selecionar o local em questão, clicar em “declaração de ocupação”, e então indicar o motivo da vacância. Entre as opções oferecidas, a categoria “local inabitável (imóvel insalubre)” corresponde ao caso tratado aqui.
O percurso exige informar a data de início da desocupação. Esta data é determinante, pois serve como ponto de partida para o cálculo do período de vacância. A isenção é proporcional à duração da desocupação, calculada a partir do primeiro dia do mês seguinte ao mês em que a vacância começou.
Um ponto de atrito surge regularmente nos retornos de proprietários: a interface nem sempre distingue claramente “vago” e “inabitável”. Alguns serviços de impostos para pessoas físicas (SIP) aconselham declarar o imóvel como vago e, em seguida, anexar os comprovantes de inabitabilidade por mensagem segura. Os retornos de campo divergem sobre esse ponto, dependendo dos centros de finanças públicas, o que torna útil um contato direto com o SIP do qual o imóvel depende.
Documentos justificativos a serem fornecidos: constituir um dossiê que a administração não pode recusar
O dossiê deve estabelecer um conjunto de provas concordantes. Um único documento isolado raramente convence. A combinação de vários elementos técnicos e administrativos fortalece a solicitação.
- Fotografias datadas mostrando o estado do local (danos causados por água, ausência de piso, instalações arrancadas), com indicação da data da captura nas metadados
- Um relatório de perito em construção ou de um arquiteto descrevendo os problemas e concluindo pela impossibilidade de habitar o imóvel em seu estado
- Uma declaração do segurador em caso de sinistro (incêndio, inundação, catástrofe natural) especificando a natureza e a extensão dos danos
- Um decreto de insalubridade ou de perigo emitido pela prefeitura ou pela administração pública
- As cartas de rescisão ou suspensão dos contratos de energia e água, que corroboram a vacância efetiva
Um decreto de insalubridade permanece o documento mais difícil de contestar para a administração. Quando existe, o dossiê de isenção resulta na grande maioria dos casos.
Imposto sobre a propriedade, imposto sobre imóveis vagos: os mecanismos fiscais não se confundem
A isenção do imposto sobre a propriedade prevista pelo artigo 1389 do CGI e os impostos sobre imóveis vagos (TLV ou THLV) obedecem a lógicas distintas. A TLV aplica-se em municípios situados em zona de urbanização contínua com mais de 50.000 habitantes. A THLV pode abranger outros municípios que a instituíram por deliberação.
Um imóvel reconhecido como inabitável pode escapar ao imposto sobre a propriedade por meio de uma isenção, mas a TLV ou a THLV não é automaticamente eliminada por isso. O proprietário deve verificar se seu bem se enquadra no campo de aplicação desses impostos e, se for o caso, contestar separadamente demonstrando que a vacância resulta de uma impossibilidade de habitar e não de uma escolha de retenção.
O agente do SIP pode solicitar uma visita ao local para avaliar o estado real do imóvel. Esta visita não é sistemática, mas ocorre quando o dossiê documental deixa subsistir uma dúvida. O proprietário tem interesse em manter o imóvel no estado declarado até o encerramento da instrução, sob pena de ver sua solicitação requalificada.
A isenção nunca é retroativa além do ano em curso e do ano anterior. Um proprietário que descobre tardiamente seus direitos perde o benefício dos anos anteriores. Fazer o pedido assim que o primeiro trimestre de vacância começar continua sendo a estratégia mais segura para preservar a totalidade da isenção.


